
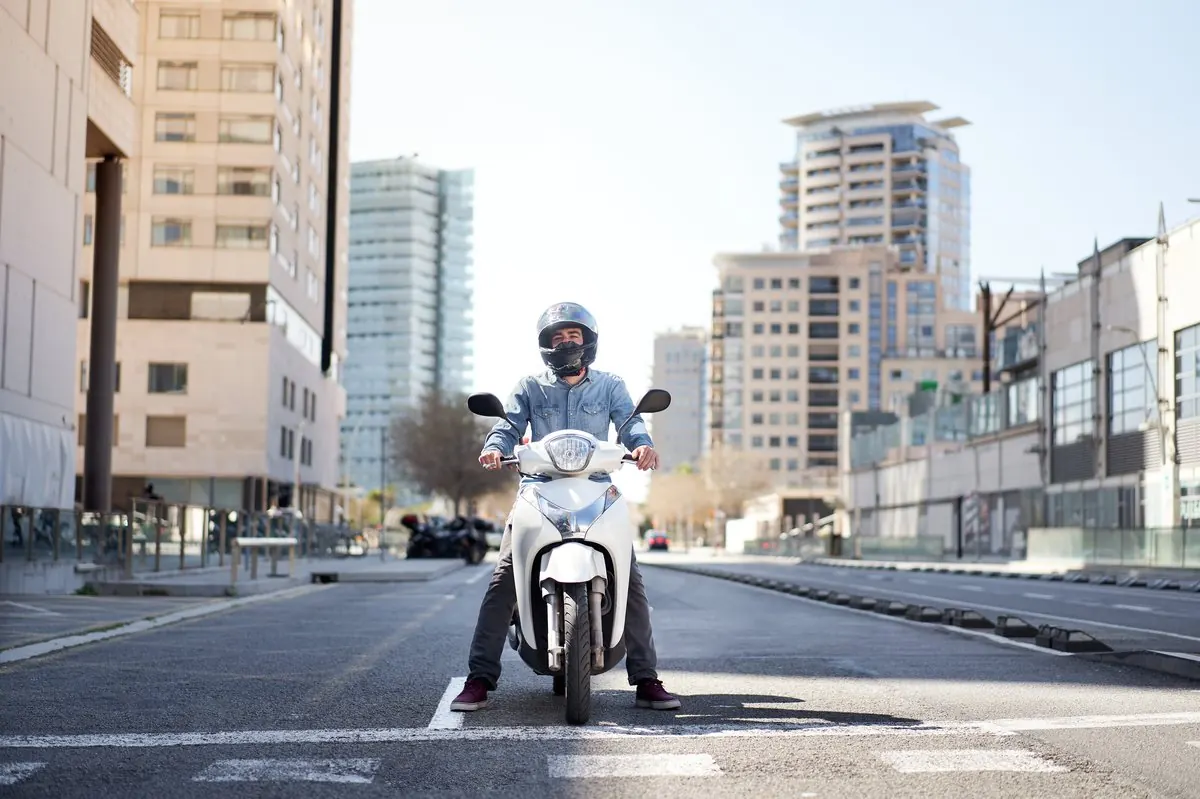
¿Qué seguro es obligatorio para una moto, un scooter o un ciclomotor?
Moto grande, scooter de 125 o ciclomotor: para la ley es lo mismo. Si tu moto tiene su estacionamiento habitual en España, la ley exige como mínimo la responsabilidad civil obligatoria; quien tiene que contratarla es el propietario.
Esa póliza responde de lo que causes a terceros, en sus personas y en sus bienes. Tu moto queda fuera: para cubrir sus propios daños hace falta una cobertura voluntaria, como terceros ampliado o todo riesgo.
Quien circula sin el seguro obligatorio se expone a una multa de 601 a 3.005 euros y a que la moto sea depositada o precintada. El importe final depende de factores como la gravedad del perjuicio, el tiempo que lleve sin seguro y si hay reincidencia.
¿Qué diferencia hay entre el seguro a terceros y el todo riesgo?
A grandes rasgos: con el seguro a terceros solo se cubre lo que causas a otros. Con terceros ampliado se añaden algunas coberturas sobre tu moto, y cuáles son lo dice cada póliza. Con el todo riesgo se cubren también, según las condiciones de la póliza, los daños de tu propia moto aunque la culpa sea tuya, con la franquicia que se fije.
En responsabilidad civil obligatoria, la ley exige cubrir como mínimo 70 millones de euros por siniestro para daños a personas (da igual cuántas víctimas haya) y 15 millones por siniestro para daños materiales. Tu póliza puede ofrecer más, pero eso depende de la póliza y no de la ley.
Por encima de ese mínimo, qué entra en cada modalidad, y con qué franquicia, cambia de una compañía a otra: por eso se compara la letra, no el nombre.
Esta página es información general y no sustituye a las condiciones de tu póliza.
¿Tu póliza te cubre en el Circuito de Jerez o en una tanda?
Jerez es ciudad de motor: el Circuito de Jerez - Ángel Nieto y el Gran Premio forman parte de cómo se vive la moto aquí. Y de ahí sale una duda que conviene aclarar antes de firmar: rodar en circuito o en tandas.
No des por hecho que tu póliza cubre rodar en circuito o en tandas: míralo en las condiciones de la tuya, en el apartado de exclusiones y en cómo define el uso de la moto.
Si vas a rodar en circuito, dínoslo antes de contratar: lo consultamos a través de Confluence Group con las compañías y te indicamos qué responden por escrito. Eso no garantiza que lo cubran. Si ya tienes póliza, mándanos las condiciones y las revisamos contigo.
¿Qué influye en el precio de un seguro de moto?
No existe un precio de referencia que valga para todos: cada compañía lo calcula con sus propios criterios. Por eso no te damos una cifra sin conocer tu caso. Estos son los datos que suelen pedir al hacer el presupuesto:
- La moto: marca, modelo, año y matrícula.
- El conductor: fecha de nacimiento y tipo de carnet, por ejemplo A2.
- Zona y garaje: tu código postal y el tipo de garaje donde la guardas.
- Cuánto la usas: kilómetros al año.
- Tu historial: si tenías seguro antes y cuántos años llevas sin siniestros.
- La cobertura que eliges: terceros, terceros ampliado o todo riesgo.
¿Cuándo puedes cambiar de compañía y qué mirar antes de firmar?
Quien decide no renovar tiene que notificarlo por escrito a la compañía con un mes de antelación, como mínimo, al vencimiento de la póliza. Si es la aseguradora la que no quiere renovar, debe avisarte con dos meses como mínimo, y con ese mismo plazo tiene que comunicarte cualquier cambio, como una subida de precio, antes de que termine el periodo en curso. El aviso tiene que poder acreditarse. Lo regula el artículo 22 de la Ley de Contrato de Seguro.
Antes de firmar una póliza nueva, revisa esto:
- Qué coberturas incluye sobre tu moto y cuáles son solo de responsabilidad civil.
- Las exclusiones, sobre todo el uso en circuito o en tandas.
- La franquicia: la parte del daño que corre de tu cuenta.
- Los límites de cada cobertura, no solo su nombre.
Coberturas de un seguro de moto: qué revisar en cada una
Responsabilidad civil obligatoria
Responde de los daños que causes a terceros en sus personas y bienes. Es el mínimo legal; tu propia moto no entra.
Terceros ampliado
Suma a la responsabilidad civil coberturas sobre tu moto. Cuáles incluye depende de cada póliza: revisa la lista y los límites.
Todo riesgo
Cobertura voluntaria para los daños de tu propia moto. Mira qué franquicia tiene y qué excluye antes de contratarla.
Riesgos extraordinarios (Consorcio)
Inundación extraordinaria o tempestad ciclónica atípica, entre otros hechos. Exige póliza en vigor y pagada, y 7 días de carencia en pólizas nuevas.
Circuito y tandas
Comprueba en las condiciones de tu póliza si cubre rodar en circuito o en tandas. Si vas a hacerlo, pregúntalo antes de firmar.
Asistencia, defensa jurídica y accidentes
Depende de cada póliza: comprueba si están incluidas y con qué límites.
Cómo trabajamos tu seguro
Cotizas en 1 minuto
Online, por WhatsApp o por teléfono. Unas pocas preguntas y empezamos.
Comparamos por ti
Analizamos tu caso entre más de 30 compañías y preparamos al menos tres ofertas, explicadas sin letra pequeña.
Decides tú
Te llamamos con las diferencias de cada oferta. El servicio no tiene coste para ti: la retribución la paga la aseguradora.
Si hay un siniestro, una llamada
Llamas a tu asesor, no a una centralita: abrimos el parte y te representamos ante la compañía.
Preguntas frecuentes
¿Cuánto cuesta un seguro de moto y cómo encuentro uno con buen precio?
Depende de tu moto, de ti y de la cobertura que elijas, y cada compañía lo calcula con sus propios criterios, así que no existe un precio único. Lo que ayuda es comparar varias compañías con las mismas coberturas, dar datos reales y revisar la póliza con tiempo antes de renovar. Dinos los tuyos y pedimos presupuesto a las compañías que encajan con tu moto.
¿Qué datos necesito para pedir presupuesto de seguro de moto?
Suelen pedirte la marca, el modelo, el año y la matrícula de la moto; tu fecha de nacimiento y el tipo de carnet; el código postal y dónde la guardas; los kilómetros que haces al año; y tu historial, si tenías seguro antes y cuántos años llevas sin siniestros. Con esos datos pedimos presupuesto a las compañías y te explicamos las diferencias.
¿Qué compañía de seguros me conviene para mi moto?
Depende de tu moto, del uso que le des y de lo que necesites cubrir; una misma compañía no encaja con todos los casos. Por eso no te recomendamos una marca de entrada: comparamos entre varias compañías las coberturas, las exclusiones y la franquicia de tu caso, y te explicamos las diferencias antes de que elijas.
¿Qué seguro de moto a todo riesgo me conviene?
El todo riesgo es una cobertura voluntaria para los daños de tu propia moto, algo que el seguro obligatorio no cubre. Qué incluye, qué excluye y qué franquicia tiene cambia según la póliza, así que conviene leer las condiciones y no quedarse solo con el nombre. Te ayudamos a comparar las opciones con los datos de tu moto.
¿Qué tipo de seguro de moto me recomendáis?
Depende de cuánto vale tu moto, cuánto la usas y si podrías asumir una reparación o su reposición. Lo mínimo legal es la responsabilidad civil, que cubre a los demás pero no a tu moto; las coberturas sobre tu moto son voluntarias. Con las condiciones delante, te ayudamos a ver qué opción encaja contigo.
¿Mi seguro de moto cubre rodar en circuito o en tandas?
Depende de la póliza. Hay que mirarlo en las condiciones, en el apartado de exclusiones y en cómo define el uso de la moto. Si vas a rodar en el Circuito de Jerez - Ángel Nieto, pregúntalo antes de contratar y pide la respuesta por escrito. No des por hecho que está cubierto.
¿Cuándo puedo cambiar de compañía de seguro de moto?
Puedes dejar de renovar si se lo notificas por escrito a la compañía con un mes de antelación, como mínimo, al vencimiento. Si la aseguradora no quiere renovar, tiene que avisarte con dos meses como mínimo, y con ese plazo debe anunciarte también cualquier cambio de condiciones, como el precio, antes de que acabe el periodo en curso. Todo ello consta en el artículo 22 de la Ley de Contrato de Seguro. Guarda el justificante del aviso.
David Rodríguez Carmona
Director · Delegación de Confluence Group Jerez
Nos encuentras en Ronda del Pelirón, en Jerez. Te atiende una persona: la misma que prepara la comparativa y la que te acompaña si hay un siniestro. Trabajamos con la correduría Confluence Group, que no pertenece a ninguna aseguradora: comparamos varias y te explicamos las diferencias.
Fuentes oficiales
- Real Decreto Legislativo 8/2004, responsabilidad civil y seguro en la circulación de vehículos a motor, arts. 1 a 4 (BOE)
- Ley 50/1980 de Contrato de Seguro, art. 22 (BOE)
- Consorcio de Compensación de Seguros: seguro de riesgos extraordinarios, preguntas frecuentes
Otros seguros en Jerez
Información general, no sustituye a las condiciones de cada póliza. Actualizado en octubre de 2026.
Cuéntanos tu moto y comparamos por ti
Cuéntanos qué necesitas y te llamamos con al menos tres opciones comparadas. Sin compromiso.