
¿Es obligatorio el seguro de decesos?
No. La ley no te obliga a contratar un seguro de decesos: no existe ninguna norma que lo imponga con carácter general. Lo haces porque quieres dejar organizado de antemano el trámite funerario.
Lo que sí regula la ley es cómo funciona cuando lo tienes. Según el artículo 106 bis de la Ley de Contrato de Seguro, la aseguradora se compromete a prestar los servicios funerarios pactados en la póliza.
Por eso la pregunta útil no es si es obligatorio, sino si te compensa a ti. Depende de si quieres que tu familia tenga esos servicios resueltos sin tener que organizarlos en un momento difícil, y de si ya tenéis otro seguro que cubra lo mismo.
Es posible que tú o alguien de tu familia ya tengáis un seguro de decesos contratado. Antes de contratar otro, revisa qué cubre el que tenéis para no pagar dos veces lo mismo.
¿Qué cubre un seguro de decesos?
Depende de la póliza. Lo habitual es que incluya ataúd, tanatorio, ceremonia, inhumación o incineración, traslados, trámites y asistencia a la familia, y repatriación cuando la póliza la contempla. Lo que cubre cada una lo marca su contrato, no la ley: míralo antes de firmar. Esta página es información general y no sustituye a las condiciones de tu póliza.
La ley sí fija una regla sobre el dinero. Si la suma asegurada es mayor que lo que cuesta el servicio, la diferencia es para el tomador o sus herederos. Y si la familia decide no usar los servicios de la aseguradora, esta paga la suma asegurada a los herederos.
Los detalles cambian de una póliza a otra: qué servicios son opcionales, si hay límites en traslados o repatriación, o si puedes elegir entre inhumación e incineración. Son los puntos que conviene comparar.
¿De qué depende lo que pagas por el seguro de decesos?
No hay una cuota única, y por eso no damos cifras sin conocer tu caso. El importe lo fija cada compañía según las condiciones de su póliza.
Como regla general, el artículo 22 de la Ley de Contrato de Seguro obliga a la aseguradora a comunicarte con al menos dos meses de antelación cualquier cambio, como una subida de precio, antes de que termine el periodo en curso. Ese margen sirve para comparar. En decesos esta regla puede no aplicarse igual: confirma en tu póliza qué plazos figuran.
Para entender de qué depende lo que pagarías tú, estos son los puntos que conviene preguntar a la compañía:
- Cuántas personas quedan aseguradas y si la póliza es individual o familiar.
- Qué servicios incluye y cuáles son opcionales.
- Qué suma asegurada tiene y si se revaloriza.
- Qué coberturas extra incluye, como la repatriación.
- Cómo se calcula la prima y si puede cambiar con los años.
¿Qué mirar antes de firmar un seguro de decesos?
Pide la póliza completa antes de firmar y léela con alguien que te la explique. Si una respuesta no te convence o no está clara, vuelve a preguntar: resuélvelo antes de firmar, no en el momento de usar el seguro. Estas son las preguntas que merece la pena resolver por escrito:
- Qué servicios incluye, uno por uno, y cuáles son opcionales.
- Si hay periodo de carencia y qué ocurre si el fallecimiento se produce durante ese tiempo.
- Qué exclusiones y límites tiene, por ejemplo en traslados o repatriación.
- Cómo se calcula la prima, si puede cambiar con los años y en qué condiciones.
- Si la suma asegurada se revaloriza con el tiempo y cómo.
- Quién queda asegurado: solo tú, tu pareja, tus hijos u otros familiares.
- Qué ocurre si la familia no utiliza los servicios de la aseguradora.
¿Cómo cambiar de compañía de decesos?
Se puede, pero con orden: primero comparas y después avisas a la compañía actual. No des de baja la póliza que tienes hasta tener clara la alternativa.
No podemos prometerte que se conserven la antigüedad ni las carencias de tu póliza actual: depende de cada compañía. Antes de cancelar, compara antigüedad, carencias y servicios de cada una.
Como regla general, el artículo 22 de la Ley de Contrato de Seguro exige notificar por escrito la no renovación con al menos un mes de antelación al vencimiento; si no renueva la aseguradora, ella debe avisarte con dos meses como mínimo. En ambos casos el aviso tiene que poder acreditarse. Pero esa regla puede no aplicarse igual en los seguros de vida y de decesos: confirma en tu póliza cómo se renueva y qué plazos figuran.
Si estás en Jerez o en la provincia de Cádiz, puedes pasar por la Delegación de Confluence Group en Jerez (Ronda del Pelirón, 3, Edificio Arkos) o escribirnos por WhatsApp. Miramos tu póliza actual contigo y te decimos qué conviene comparar antes de mover nada.
Lo que suele incluir un seguro de decesos
Servicios funerarios
Ataúd, tanatorio, ceremonia e inhumación o incineración. Es lo que la aseguradora se compromete a prestar según lo pactado en la póliza.
Traslados
Desplazamiento hasta el lugar del servicio. Comprueba si la póliza pone límites de distancia o de destino.
Repatriación
Traslado del fallecido entre países cuando la póliza la incluye. Revisa condiciones, límites y a qué destinos se aplica.
Trámites
Gestiones y documentación necesarias tras el fallecimiento. Qué parte asume la aseguradora lo detalla cada póliza.
Asistencia a la familia
Apoyo a la familia durante el proceso. Lo que incluye exactamente depende de cada póliza.
Suma asegurada
Si supera el coste del servicio, la diferencia es para el tomador o sus herederos. Si no usáis a la aseguradora, esta paga la suma a los herederos.
Cómo trabajamos tu seguro
Cotizas en 1 minuto
Online, por WhatsApp o por teléfono. Unas pocas preguntas y empezamos.
Comparamos por ti
Analizamos tu caso entre más de 30 compañías y preparamos al menos tres ofertas, explicadas sin letra pequeña.
Decides tú
Te llamamos con las diferencias de cada oferta. El servicio no tiene coste para ti: la retribución la paga la aseguradora.
Si hay un siniestro, una llamada
Llamas a tu asesor, no a una centralita: abrimos el parte y te representamos ante la compañía.
Preguntas frecuentes
¿Cuánto cuesta al mes un seguro de decesos?
Lo fija cada compañía según las condiciones de su póliza, así que no hay un precio único ni damos cifras sin conocer tu caso. Pregunta de qué depende en tu situación, por ejemplo quién queda asegurado, qué servicios y qué suma asegurada incluye y cómo se calcula la prima. Si nos cuentas tus datos, te explicamos las opciones disponibles y sus diferencias antes de que decidas.
¿Qué compañía de decesos me conviene?
Depende de lo que necesites y de lo que ya tengas contratado: ninguna compañía encaja con todos los casos. Compara qué servicios incluye cada póliza, si hay carencias, cómo se calcula la prima y qué exclusiones tiene. Según la ley, un corredor ofrece asesoramiento independiente, basado en un análisis objetivo y personalizado del mercado; un agente trabaja con una o varias aseguradoras por contrato de agencia. Desde la Delegación te explicamos las opciones y sus diferencias.
¿Cómo sé si un seguro de decesos es bueno y no solo económico?
Mira más allá de la cuota mensual. Un seguro de decesos es bueno cuando cubre lo que necesitas y lo deja claro por escrito: servicios incluidos, carencias, exclusiones, cómo se calcula la prima y si puede cambiar con los años. Una cuota baja con exclusiones que no encajan contigo puede acabar siendo peor opción. Compara las condiciones completas, no solo el precio.
¿Cuándo merece la pena contratar un seguro de decesos?
Merece la pena si quieres que tu familia tenga organizados los servicios funerarios sin tener que decidirlo todo en un momento difícil, y si la póliza encaja con lo que buscas. Es una decisión personal. Antes de contratar, revisa si ya tenéis otro seguro de decesos para no pagar dos veces lo mismo.
¿Qué no cubre un seguro de decesos?
Depende de cada póliza: las exclusiones, los límites y las carencias están en el contrato y cambian de una compañía a otra. Antes de firmar, pregunta qué servicios no están incluidos, si hay límites en traslados o repatriación y qué ocurre durante la carencia. Pide las respuestas por escrito y compáralas entre compañías.
¿Puedo cambiar mi seguro de decesos sin perder la antigüedad?
Puedes cambiarte, pero conservar la antigüedad o las carencias depende de las condiciones de la nueva compañía y no está garantizado. Compara ambas antes de cancelar la actual. La regla general del artículo 22 de la Ley de Contrato de Seguro es avisar por escrito un mes antes del vencimiento para no renovar, aunque en decesos puede aplicarse distinto: confirma en tu póliza qué plazo figura.
¿Qué debo preguntar sobre la prima de un seguro de decesos?
Pregunta a la compañía cómo se calcula tu prima, si puede variar con los años y en qué condiciones, y si la suma asegurada se revaloriza. Pídelo por escrito antes de firmar. Cada póliza fija sus propias condiciones, así que compara estas respuestas entre compañías y no te quedes solo con la cuota inicial.
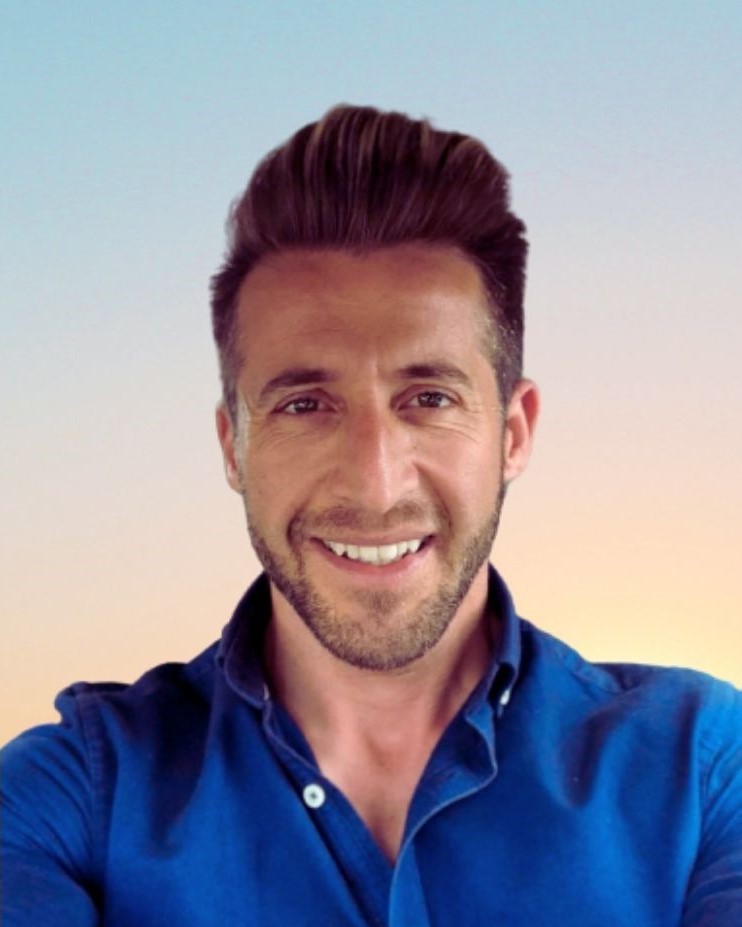
David Rodríguez Carmona
Director · Delegación de Confluence Group Jerez
Nos encuentras en Ronda del Pelirón, en Jerez. Te atiende una persona: la misma que prepara la comparativa y la que te acompaña si hay un siniestro. Trabajamos con la correduría Confluence Group, que no pertenece a ninguna aseguradora: comparamos varias y te explicamos las diferencias.
Fuentes oficiales
Otros seguros en Jerez
Información general, no sustituye a las condiciones de cada póliza. Actualizado en octubre de 2026.
Cuéntanos tu caso y comparamos tu seguro de decesos
Cuéntanos qué necesitas y te llamamos con al menos tres opciones comparadas. Sin compromiso.